


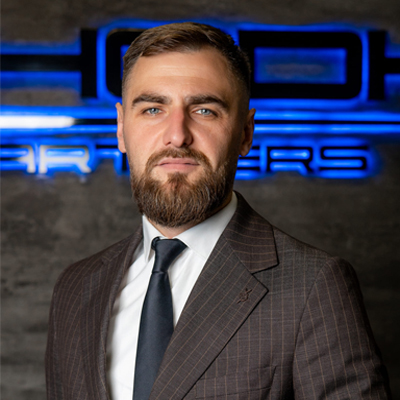
Руководитель практики налогового права
Адвокат с многолетним опытом в правозащитной деятельности. Основными направлениями в работе являются защита бизнеса и сопровождение клиентов в уголовных производствах, связанных с экономическими и налоговыми правонарушениями. Также компетентно помогу в разрешении налоговых споров, проведении налогового аудита предприятия, исключении из перечня рисковых и других вопросах, связанных с налогами.

Снятие рисковости предприятия
Статус рискового плательщика НДС является результатом решения комиссии ГНС регионального уровня. Такое решение принимается в тех случаях, когда налоговики видят в компании один из критериев рисковости. Как правило, большинство таких решений принимается по пункту 8. Но, как свидетельствует практика юристов, работающих в области налогового права, далеко не всегда действия представителей Государственной налоговой службы действительно обоснованны. Специалисты адвокатского бюро «Приходько и партнеры» регулярно сталкиваются с подобными проблемами клиентов и знают, как помочь. Рассмотрим более подробно критерии рисковости, а также то, как можно обжаловать статус рискового плательщика НДС. Снятие риска предприятия – один из востребованных клиентских запросов, с которыми мы работаем.
Ключевые критерии рисковости плательщика НДС
Среди основных критериев, по которым компания может быть отнесена к рисковым налогоплательщикам, есть следующие пункты:
- использование утраченных или поддельных документов при регистрации;
- переоформление бизнеса на тех людей, которые не существуют;
- регистрация компании без согласия или известная собственникам;
- регистрация ее без реальных намерений осуществлять хозяйственную деятельность;
- не погашена или не снята судимость с должностного лица предприятия, в отношении которого есть приговор, вступивший в законную силу;
- неподача налоговой отчетности за последние два отчетных периода.
Ну и напоследок рассмотрим 8 пункт, о котором уже говорилось выше. Он касается наличия у представителей ГНС информации о рисковости хозяйственной операции, указанной в налоговой накладной или расчете корректировки. Несмотря на то, что представители ГНС должны объяснить, почему они считают хозяйственную операцию рисковой, в подавляющем большинстве случаев налогоплательщик получает достаточно размытые и обобщенные формулировки по этому поводу. Также существенным фактором является то, что на блокировку накладных и расчетов корректировки оказывает влияние автоматизированная система, через которую происходит их регистрация. Она учитывает совокупность показателей, после чего может выдать решение о приостановлении накладной или расчете корректировки.
Что касается упомянутого пункта 8, то речь может идти об участии либо самой компании, либо ее контрагентов в осуществлении рисковых операций. Также налоговики иногда указывают на несоответствие реализуемых товаров или услуг приобретенным. Еще одной из причин применения пункта 8 может быть приобретение товаров у контрагентов, который сам имеет статус рискового. Иногда это также может быть невозможно отследить реального поставщика в логистической цепи. Одним словом, причины могут быть разными.
Решение налоговой и формат его обжалования
Постановлением Кабинета Министров Украины от 11 декабря 2019 года №1165 «Об утверждении порядков по вопросам приостановления регистрации налоговой накладной/расчета корректировки в Едином реестре налоговых накладных» регулируется формат направления к налогоплательщику решения ГНС. Также в настоящем нормативно-правовом акте есть требования к содержанию решения.
Итак, когда такое решение принято комиссией регионального уровня, ее представители посылают документ через автоматизированную систему «Единое окно представления электронных документов». Налогоплательщик получает решение в тот же день, когда оно принято.
Нормами действующего законодательства предусмотрен 10-дневный срок для того, чтобы оспорить решение в административном порядке. Такой способ обжалования называют процедурным. Административное обжалование предусматривает, что налогоплательщик направляет в ГНС жалобу и сопроводительный пакет документов к ней. Это могут быть следующие документы:
- внешнеэкономические контракты, а также приложения к таким контрактам;
- документы, подтверждающие полномочия лиц, являющихся получателями продукции, необходимой для осуществления операций;
- первичные документы поставки;
- документы, направленные на подтверждение соответствия продукции.
Следует отметить то, что перечень сопроводительной документации, прилагаемой к жалобе, индивидуален в каждом случае. Поэтому здесь следует обращаться к тем юристам, которые действительно специализируются на налоговом праве и смогут обеспечить качественное сопровождение не по шаблонным схемам, а с учетом специфики конкретной ситуации.
Обжалование решения ГНС в суде
Кроме процедурного способа обжалования, когда плательщик НДС или его представитель обращается в налоговый, часто используется судебный способ. В таком случае решение налоговиков по рисковости компании обжалуется в административном суде.
Когда речь идет о представительстве интересов в суде, для этого тем более нужна профессиональная юридическая помощь. Ее вы получите, если обратитесь к специалистам адвокатского бюро «Приходько и партнеры». Мы хорошо разбираемся в налоговом праве в целом и в вопросе снятия рисковости предприятия в частности.
Рассчитайте стоимость услуг
1 вопрос
Ваше предприятие попало в список рисковых плательщиков?
2 вопрос
Ваши налоговые накладные заблокированы?
3 вопрос
Вам нужна помощь адвоката, специализирующегося на налоговых спорах?

Вам также может понадобиться:
Разблокировка налоговой накладной
Подробнее
Обжалование налоговой проверки
Подробнее
Исключение предприятия из рисковых
Подробнее
Объяснения для разблокировки налоговых накладных
Подробнее

Адвокат по налоговым проверкам
Подробнее
Юридическое сопровождение налоговых проверок
Подробнее
Обжалование решения налоговой
Подробнее
Индивидуальная налоговая консультация
Подробнее
Обжалование налогового уведомления-решения
Подробнее
Обжалование решения о соответствии критериям рисковости
Подробнееперезвоним
в течение дня

 Telegram
 Viber
 WhatsApp

 Facebook
 Instagram