


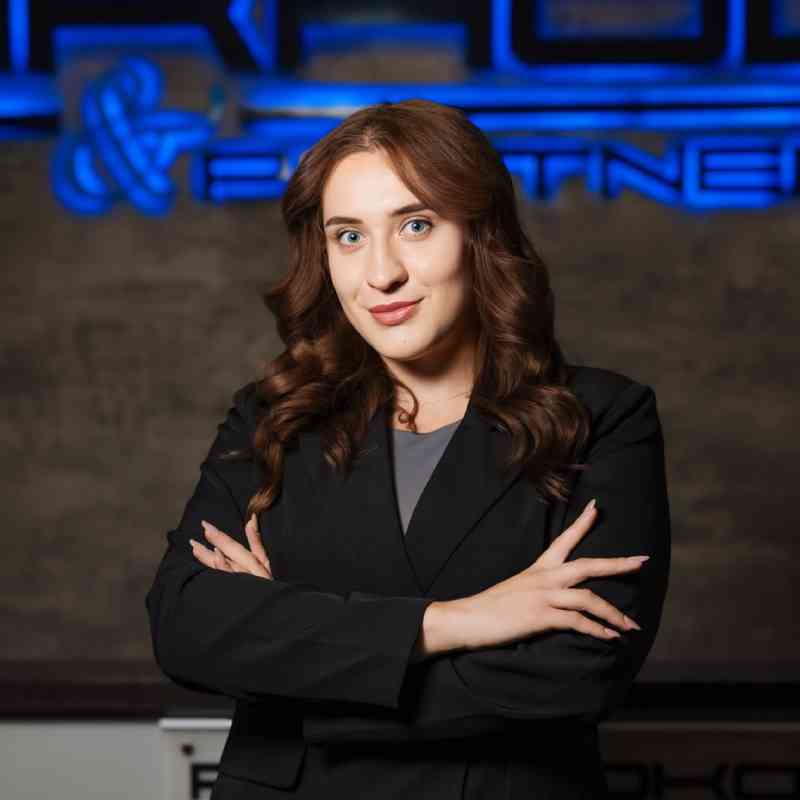
Калашникова Валерия Валерьевна
Бухгалтер
Ведущий специалист по опыту практической деятельности в области экономики и бухгалтерского учета.


Системное ведение учета, отчетности и расчетов без расходов на содержание внутреннего бухгалтерского подразделения.
Бухгалтерский аутсорсинг от команды Приходько и партнеры — это практическая помощь, основанная на документах, сроках и цели клиента. Опишите ситуацию в форме, чтобы получить первичную оценку и согласовать формат сопровождения.



Ответьте на несколько вопросов
Ответьте на несколько вопросов


Бизнес в сфере розничной торговли должен эффективно отслеживать все операции с продуктами, вести нужные отчетности и документировать свою хозяйственную деятельность. Розничная торговля требует достаточно тщательного бухгалтерского учета, учитывая отдельные ее аспекты, в частности высокую интенсивность хозяйственных операций, перерасчет себестоимости товаров из-за сезонных колебаний спроса, учет особенностей учета возвратов и обменов. В статье мы подробно рассмотрим основные составляющие бухгалтерского учета розничной торговли и определим наиболее часто используемые для этого бухгалтерские проводки.

Бухгалтерский учет включает комплекс процессов, направленных на всестороннее отражение хозяйственной деятельности, среди которых:
Ниже тщательнейшим образом исследуем каждые виды операций, которые должны учитываться в бухгалтерских документациях, отдельно.
Этот процесс включает комплекс процедур, направленных на фиксацию, оценку и контроль движения товаров на предприятии, включая:
Следует отметить, что приобретенные товары зачисляются на баланс предприятия по их первоначальной стоимости. В состав первоначальной стоимости входят стоимость приобретения по договору, суммы ввозной пошлины, косвенных налогов, транспортно-заготовительные расходы. Правильный расчет — это залог успеха в ходе бухгалтерского учета розничной торговли. Поэтому для определенности рекомендуем обращаться за консультацией онлайн к бухгалтеру нашей юридической компании.
Для отражения товарных поступлений используется субсчет 282 счета 28 «Товары» согласно Инструкции, утвержденной Министерством финансов. Этот субсчет предназначен для учета приобретенных товаров, содержащихся для продажи в розничной сети предприятия.

Основные этапы такого учета включают:
Часто применяется метод учета продукции по продажным ценам. В этом случае на субсчете 282 счета 28 «Товары» будет отображаться именно продажная стоимость товаров, включающая их первоначальную стоимость и сумму торговой наценки. Следует также отметить, что доход от реализации продукции отражается по кредиту субсчета 702 с одновременным списанием себестоимости в дебет субсчета 902.
Есть два ключевых способа списания торговой наценки при реализации товаров в розницу, в частности: прямое списание (сумма списывается проводкой Д-285 и К-282); метод сторно (применяется обратная корреспонденция по Д-282 и К-285).
Важно: выбор конкретного метода списания определяется учетной политикой предприятия, утверждаемым руководителем и бухгалтером соответственно. Обращайтесь к бухгалтерам «Приходько и Партнеры» и получайте качественную разработку учетной политики вашего предприятия.
Согласно Национальному стандарту бухгалтерского учета 9 «Запасы», для определения себестоимости продукции предприятия могут использовать несколько методов:
Выбранный метод должен быть обоснован и применяться последовательно в течение отчетного периода.
Наши бухгалтеры предоставляют комплексные услуги для бизнеса в сфере розничной торговли: консультации, бухгалтерский учет, ведение кадровой документации. Чтобы узнать стоимость бухгалтерского сопровождения, заполните форму ниже.
Конкретный состав определяет договор: учет операций, налоги, отчетность, зарплата, кадровые процессы, консультации и другие задачи.
Да. Можно отдельно передать зарплатный блок, отчетность, первичные документы или восстановление определенного периода.
Формат и график согласуются на старте: защищенный электронный обмен и оригиналы, когда они необходимы.
Зоны ответственности фиксируются договором. Клиент вовремя передает полные данные, а исполнитель готовит согласованную отчетность.
Да. Сначала проводится диагностика базы, отчетов и первичных документов, затем согласуется план восстановления.
Да. В пакет можно включить кадровые документы, зарплату, налоги, отпуска, больничные и соответствующую отчетность.
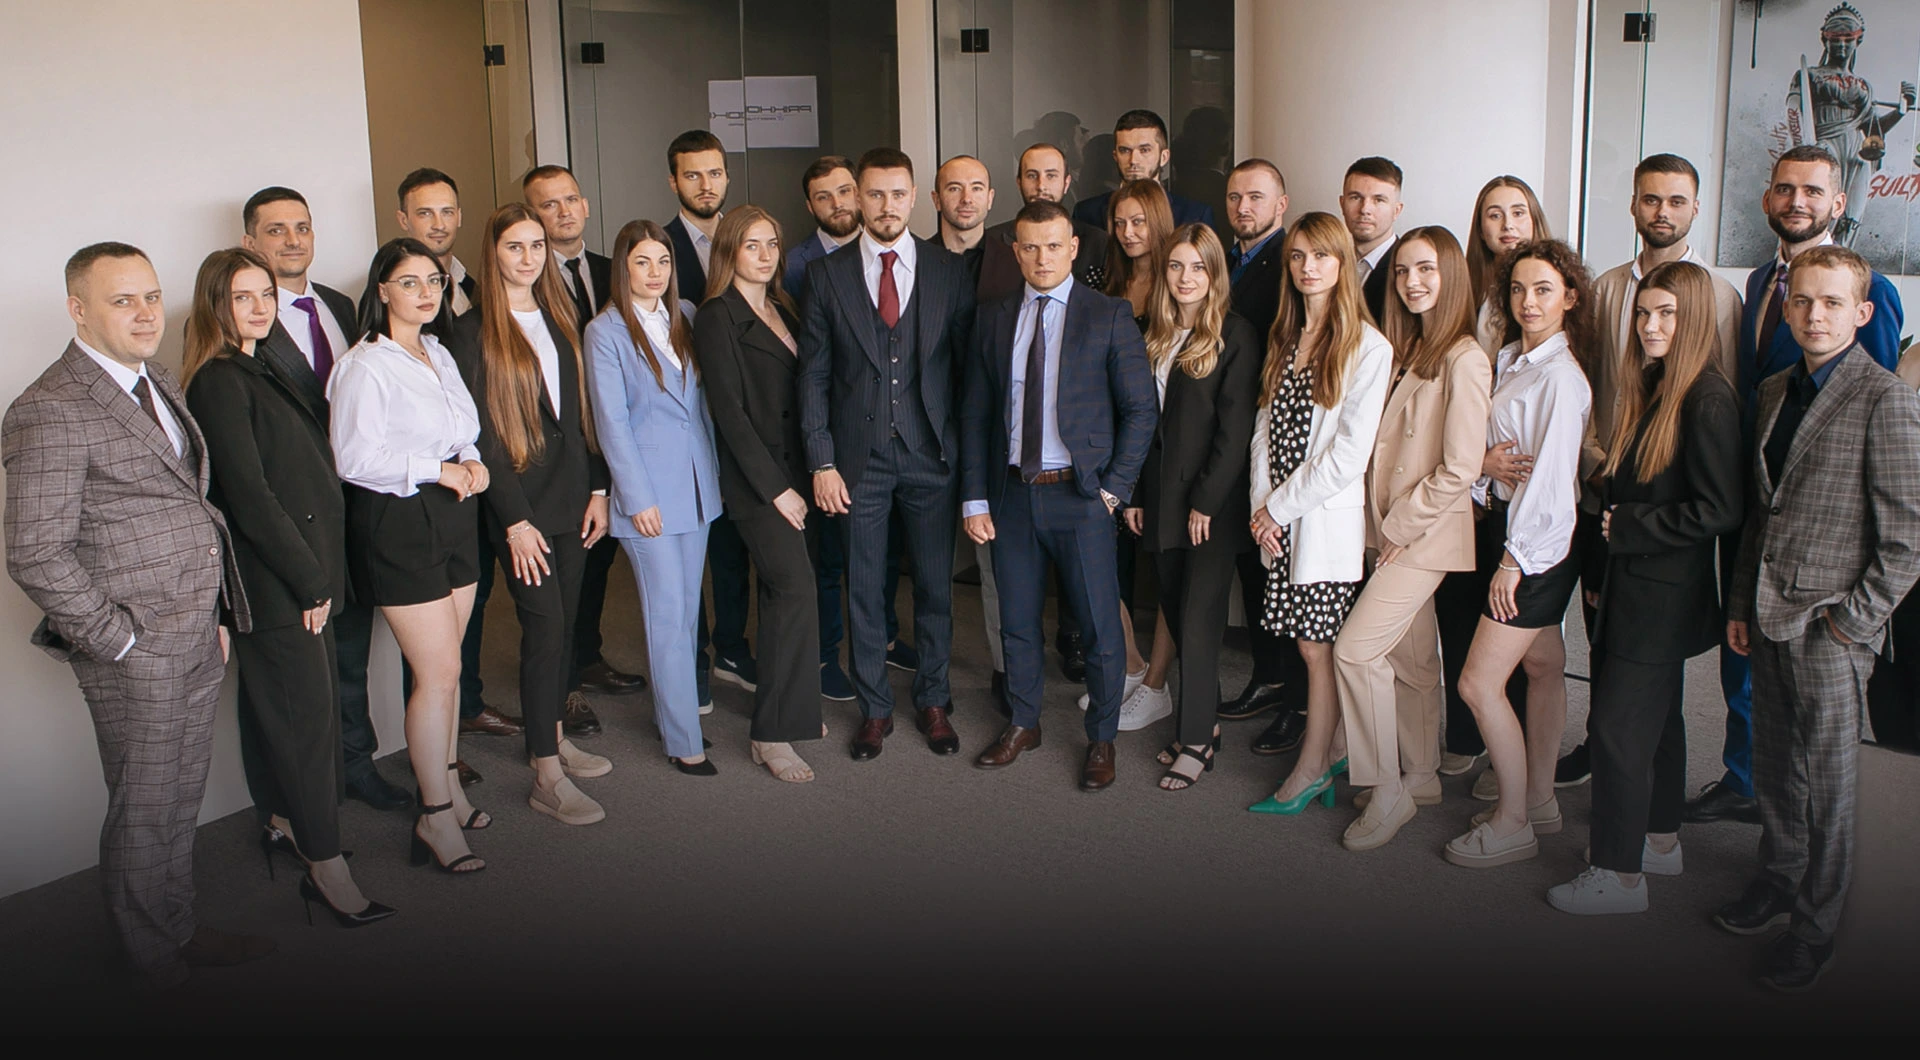
Зачем откладывать, опишите задание сейчас и вы удивитесь, как оперативно мы ответим!
Описать задачуг. Киев, БЦ "Парус", ул. Мечникова 2, этаж 10
Оставьте номер телефона, и мы поможем решить вашу проблему!
г. Киев, БЦ «Парус», ул. Мечникова, 2, 10 этаж
г. Киев, БЦ "Парус", ул. Мечникова 2, этаж 10
г. Киев, БЦ "Парус", ул. Мечникова 2, этаж 10
г. Киев, БЦ "Парус", ул. Мечникова 2, этаж 10
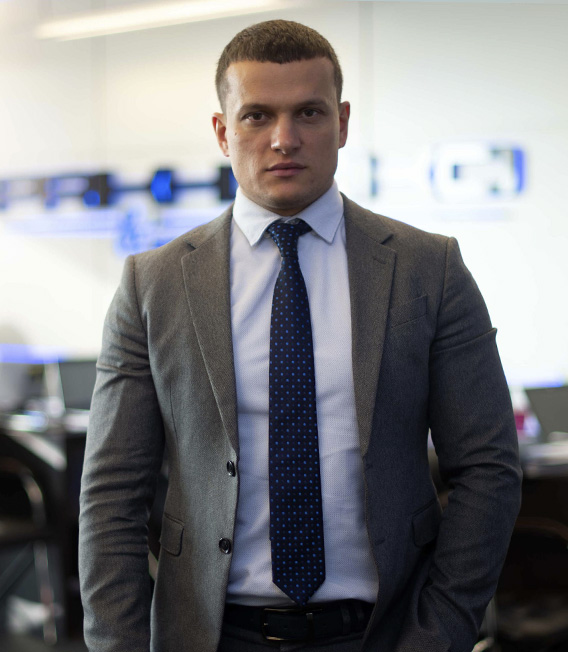

Основатель компании
Спасибо за Ваше доверие! Для продления оформления заявки – перейдите в наш Telegram.
Мы работаем Понедельник – Пятница с 9:30 до 18:00. Если Вы оставили заявку после 18:00 в будние дни – мы свяжемся с Вами на следующий рабочий день начиная с 9:30.

 Telegram
 Viber
 WhatsApp
 Facebook
 Instagram